プラチナカードのさらに上位に位置するVisa InfiniteとOlive Infiniteが発表されて以来、かなり気になっていた。
なかでも気になったのが、2026年5月26日に登場したOlive Infiniteだ。
年会費はなんと99,000円(税込)。
クレジットカードに年間10万円近く払うなんて、正気の沙汰じゃない。
……と思っていたのだが、調べてみると、一定の資産条件を満たすことで年会費が無料になるらしい。
しかも同時に始まった「Olive資産運用サービス」では、年会費33,000円のOliveプラチナプリファードも無料にできるという。
これは面白い。
というのも、私はSBI証券をメイン証券会社として利用しており、メインバンクを三井住友銀行Oliveに移行を進めている。
つまり、もともと使っている銀行と証券会社を組み合わせれば、特典を受けられる可能性があるわけだ。
ネットにも色々な情報が出ていたが、細かい条件が分かりにくかったため、Oliveコンサルティングにも直接電話して確認してみた。
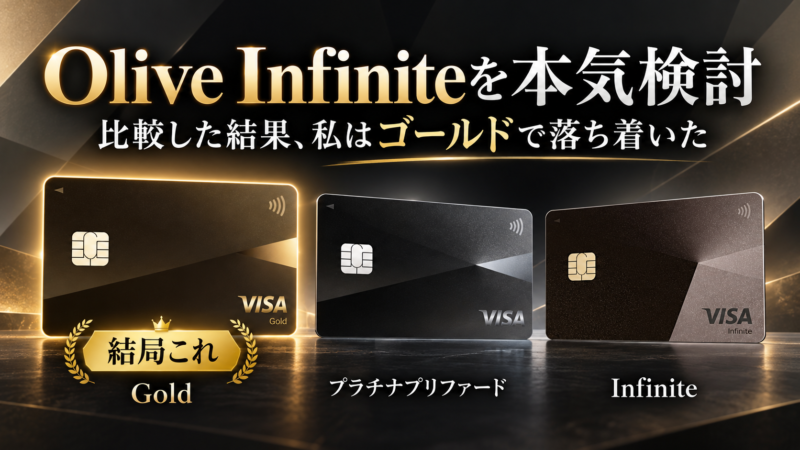
そして、かなり本気でInfiniteへの切り替えを検討した結果、私が選んだのは……今までどおりのOliveゴールドだった。
Infiniteは条件さえ合えばかなり魅力的なカードだと思うものの、私のように複数のクレジットカードを使い分ける人間にとっては、現時点でゴールドの方が合理的だと判断したのだ。
今回は、Olive Infinite、プラチナプリファード、ゴールドの3券種について、年会費無料条件からポイント還元、付帯特典まで比較してみたい。
※2026年10月時点の情報です。制度は変更される可能性があるため、申込時には公式条件も確認してください。
今チェックしておきたいキャンペーン・特価情報
※内容・適用条件・開催期間はリンク先をご確認ください。
- 2026年5月、Oliveに資産運用で年会費が無料になる制度が登場
- Oliveの3券種を比較。ゴールドだけ年会費無料の仕組みが違う
- プラチナプリファードは3,000万円、Infiniteは5,000万円で年会費無料
- NISAや投資信託も対象。ただしiDeCoは対象外
- 判定は毎月8日。資産を一時的に移すだけでは駄目
- 2年目以降は資産条件を12回中10回、さらに年間100万円利用が必要
- Infiniteよりプラチナプリファード?と思ったが、ゴールドも十分強い
- ゴールドは一度永年無料にすれば、翌年100万円使わなくてもよい
- ちなみに、ゴールドの年会費無料は一生100万円を使い続ける必要はない
- Infiniteの付帯特典は確かに魅力的
- SBI証券のクレカ積立特典は上位カードの大きな魅力
- 結論:私は一旦ゴールドで落ち着いた
- 三菱UFJも富裕層向けサービスを発表。メガバンクの逆襲が始まった?
2026年5月、Oliveに資産運用で年会費が無料になる制度が登場
まず時系列を整理しておこう。
三井住友カードのVisa Infiniteは2025年9月に登場した。
そして2026年5月26日、銀行口座と一体化したOlive Infiniteの提供が開始された。
同時に始まったのが「Olive資産運用サービス」である。
このサービスを利用し、三井住友銀行とSBI証券の資産条件などを満たすことで、プラチナプリファードやInfiniteの年会費が無料になる。
さらに、SBI証券でのクレカ積立のポイント付与率も上乗せされる。
つまり、銀行・証券・クレジットカードをSMBCグループに集約することで、優遇を受けられる制度だ。
私はSBI証券をメインで利用しているので、資産を別の証券会社へ移す必要がない。
これが検討を始めた一番の理由だった。
Oliveの3券種を比較。ゴールドだけ年会費無料の仕組みが違う
まずは基本的な違いを整理しておこう。
| 項目 | ゴールド | プラチナプリファード | Infinite |
|---|---|---|---|
| 通常年会費 | 5,500円 | 33,000円 | 99,000円 |
| 基本還元率 | 0.5% | 1% | 1% |
| 年間100万円利用時の継続特典 | 10,000pt | 10,000pt | なし |
| 継続特典の最大額 | 10,000pt | 40,000pt | 110,000pt |
| 年会費無料条件 | 100万円利用を一度達成 | 資産3,000万円など | 資産5,000万円など |
| 無料条件の継続判定 | 不要 | 必要 | 必要 |
年会費無料の考え方が根本的に違うのが分かる。
ゴールドは、所定の年間100万円利用を一度達成すれば、翌年以降の年会費が永年無料になる。
いわゆる「100万円修行」だ。
一方、プラチナプリファードとInfiniteは、資産運用特典で年会費を無料にできるが、初回と2回目以降で条件が異なる。
毎年、所定の資産残高とカード利用実績を確認されるのだ。
つまり、ゴールドの無料は一度達成すれば基本的に維持できるのに対し、上位カードの無料は継続して条件を満たす必要がある。
この違いが、最終的に私の判断を大きく左右した。
プラチナプリファードは3,000万円、Infiniteは5,000万円で年会費無料
まず、上位2券種の資産条件を整理する。
| 項目 | プラチナプリファード | Infinite |
|---|---|---|
| Olive残高 | 3,000万円以上 | 5,000万円以上 |
| 三井住友銀行の円普通預金 | 500万円以上 | 500万円以上 |
| SBI証券の対象資産 | 500万円以上 | 500万円以上 |
| 初回の年会費無料 | 資産条件 | 資産条件 |
| 2回目以降 | 資産条件の継続+年間100万円利用 | 同左 |
※資産条件は3項目すべてを満たす必要がある。
初期のリリース記事を見て最初に思ったのが思ったのが、
「三井住友銀行に500万円置いて、さらにSBI証券に3,000万円または5,000万円必要なのか?」だったが、実際には銀行預金と証券資産を合計した金額で判断される。
例えばプラチナプリファードなら、
三井住友銀行:500万円
SBI証券:2,500万円
合計:3,000万円
でよい。
Infiniteなら、
三井住友銀行:500万円
SBI証券:4,500万円
合計:5,000万円
で条件を満たす。
もちろん、銀行と証券のそれぞれで最低500万円以上という条件も必要だ。
つまりSBI証券に5,000万円あっても、三井住友銀行に100万円しかなければ対象外となる。
このあたりは公式サイトを読んだだけでは少々分かりづらかったので、電話でも確認した。
銀行と証券の合計額でよいという点は、私にとってかなり大きかった。
NISAや投資信託も対象。ただしiDeCoは対象外
SBI証券の資産が対象になるといっても、何でもよいわけではない。
主な対象・対象外資産は以下のとおり。
| 資産 | 判定対象 |
|---|---|
| 国内株式(現物) | ○ |
| 外国株式(現物) | ○ |
| 投資信託 | ○ |
| NISA口座の対象株式・投資信託 | ○ |
| 対象の債券 | ○ |
| SBI証券の対象預り金 | ○ |
| iDeCo | × |
| 信用取引の建玉 | × |
| FX・先物・CFD | × |
| 金・銀・プラチナ | × |
| SBIハイブリッド預金など対象外の銀行預金 | × |
私のようにNISAでオルカンを積み立てたり、特定口座で株式を保有したりしている人にとっては、かなり使いやすい条件だと思う。
ただし、SBI証券の画面で確認できる資産がすべて対象というわけではないので注意したい。
また、Olive資産運用サービスへの申し込みも必要になる。
既にSBI証券を利用している場合、Oliveコンサルティング仲介コースへの変更が必要になるため、現在のポイントサービスなどへの影響も確認しておきたい。
判定は毎月8日。資産を一時的に移すだけでは駄目
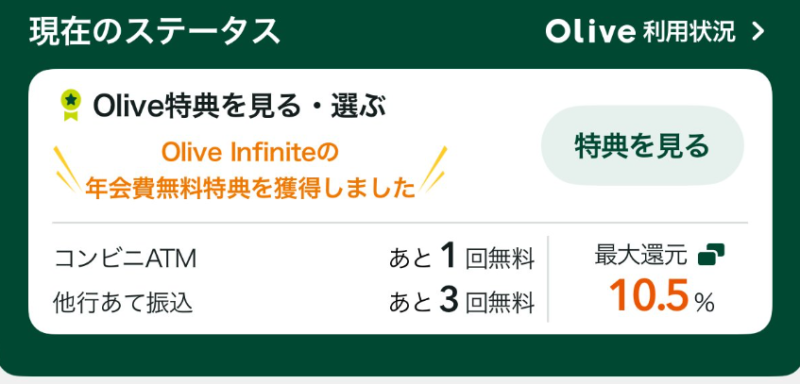
資産条件の判定日は毎月8日。
土日祝日と重なる場合は前営業日となる。
三井住友銀行の円普通預金は原則として基準日の15時時点、SBI証券側は資産の種類によって判定タイミングが異なる。
達成状況は、翌月1日から三井住友銀行アプリの特典詳細画面で確認できる。
例えば10月の基準日に条件を達成すれば、11月1日からその結果が反映されるイメージだ。
ここで気になるのは、年会費無料にするため、判定日の直前だけ資産を移せばよいのかという点。
初回の年会費無料特典は、指定された判定期間内に一度条件を満たせば対象になる。
しかし、2回目以降はそう簡単にはいかない。
2年目以降は資産条件を12回中10回、さらに年間100万円利用が必要
初回の年会費無料については、所定の判定期間内に資産条件を満たせばよい。
一方、2回目以降は次の2条件が必要だ。
- 年間12回の資産判定のうち、10回以上で所定の資産条件を満たす
- 対象となるOliveカードを年間100万円以上利用する
つまり、ある月に一度だけ5,000万円を達成しても、その後ずっとInfiniteが無料になるわけではない。
また、資産の多くが株式や投資信託なら、市場環境によって評価額が上下する。
例えば5,000万円ちょうどでInfiniteの条件を達成しても、株価が下がって4,800万円になれば、その月は条件未達となる。
12回中10回という条件なので多少の余裕はあるものの、5,000万円前後を行ったり来たりする状態では安心できない。
さらに私が気になったのは、毎年100万円の利用条件だ。
私はJCB、楽天、三井住友など、カードを用途によって使い分けている。
年間100万円の決済自体は難しくない。
しかし、Oliveだけに100万円を集中させるとなると話は別である。
しかもSBI証券のクレカ積立は、この年間100万円利用には含まれない。
積立で年間120万円使っているから大丈夫!とはならないのだ。
また、三井住友銀行に500万円以上の円普通預金を維持する条件にも注意したい。
それこそ500万円は見せ金的に置いてたのに、クレカの引き落としなどで、基準日に500万円を下回っていたが気づかず3ヶ月経ってしまったなんて事があると目も当てられない。
Infiniteよりプラチナプリファード?と思ったが、ゴールドも十分強い
ここからが、私にとって最も重要だった比較だ。
Olive Infiniteには、年間の利用金額に応じた継続特典がある。
プラチナプリファードにも同様の制度がある。
そして、ゴールドにも年間100万円利用で10,000ポイントの継続特典がある。
まず継続特典だけを比較すると、次のようになる。
| 年間利用額 | ゴールド | プラチナプリファード | Infinite |
|---|---|---|---|
| 100万円 | 10,000pt | 10,000pt | 0pt |
| 200万円 | 10,000pt | 20,000pt | 0pt |
| 300万円 | 10,000pt | 30,000pt | 0pt |
| 400万円 | 10,000pt | 40,000pt | 40,000pt |
| 700万円 | 10,000pt | 40,000pt | 110,000pt |
※年間利用額に応じた継続特典の比較。基本還元ポイントは含まない。
Infiniteが本領を発揮するのは年間400万円以上、特に700万円以上利用するユーザーだ。
一方、100万円程度の利用なら、ゴールドでもプラチナプリファードでも継続特典は同じ10,000ポイント。
違いは基本還元率である。
ゴールドは0.5%、プラチナプリファードは1%なので、100万円利用した場合の基本還元ポイントは、それぞれ5,000ポイントと10,000ポイントになる。
つまり、通常還元と継続特典を合わせるとこうなる。
年間利用額ごとのポイント比較
| 年間利用額 | ゴールド | プラチナプリファード | Infinite |
|---|---|---|---|
| 100万円 | 15,000pt | 20,000pt | 10,000pt |
| 200万円 | 20,000pt | 40,000pt | 20,000pt |
| 300万円 | 25,000pt | 60,000pt | 30,000pt |
| 400万円 | 30,000pt | 80,000pt | 80,000pt |
| 700万円 | 45,000pt | 110,000pt | 180,000pt |
※基本還元率と継続特典を単純合算した目安。年会費やクレカ積立、特約店還元などは含まない。各カードの継続特典の集計条件を満たす場合を想定。
ここまで見ると、100万円を超える利用額ではプラチナプリファードの方がかなり強い。
特に200万~400万円の範囲では、ゴールドとの差が大きくなる。
資産条件で年会費33,000円を無料にでき、毎年確実に100万円以上利用するなら、プラチナプリファードへ変更する合理性はある。
しかし、私が注目したのは年間100万円利用のケースだ。
ゴールドとプラチナプリファードの獲得ポイントの差は、わずか5,000ポイント。
基本的にこのInfiniteかプリファードの無料オファーに乗る場合、積立クレカ設定なども変えるわけで、初年度で辞めず、基本ずっと条件を達成し続ける前提だ。
これだけの差のために、毎年100万円利用する義務を背負うべきなのだろうか。
ゴールドは一度永年無料にすれば、翌年100万円使わなくてもよい
ゴールド最大の強みはここだと思う。
年間100万円利用を一度達成して年会費を永年無料にすれば、翌年以降は100万円使わなくても年会費がかからない。
例えば今年100万円利用すれば、
基本還元:5,000ポイント
継続特典:10,000ポイント
合計:15,000ポイント
を獲得できる。
そして翌年、別のクレジットカードで魅力的なキャンペーンが始まり、Oliveでは30万円しか利用しなかったとしても、ゴールドの年会費は無料のままだ。
もちろん、年間100万円に届かなければ継続特典10,000ポイントはもらえない。
しかし、余計な出費は発生しない。
一方で、プラチナプリファードの場合は事情が異なる。
仮に資産条件を継続して満たしていても、年間100万円の利用条件を達成できなければ、2回目以降の年会費無料特典は適用されない。
通常年会費33,000円が発生する可能性があるのだ。
例えば、年間99万円利用したとしよう。
ゴールドなら継続特典は付かないが、永年無料化済みなら年会費の支払いはない。
プラチナプリファードなら基本還元ポイントは受け取れるものの、継続特典は付かず、年会費無料条件も満たせない。
1万円足りないだけで33,000円の年会費が発生する。
直前になって決済額が足りず、年会費が取られたり、取られないようにするために解約してまた他のカードに積立設定を変えたりするのは面倒だ。
しかも達成するために公共料金などの決済を寄せてるであろうから、それらも急いで変更が必要。これは精神的にかなり嫌だ。
もちろんプラチナプリファードには特約店還元や付帯サービスもあるので、すべての人にとってゴールドが得というわけではない。
また、年間200万円、300万円と確実に利用するなら、ポイント差は無視できない。
ただ、私のように複数のカードを使い分ける人間にとって、特定のカードに年間100万円以上を必ず集中させるという制約は、想像以上に大きい。
お得なカードを手に入れたはずなのに、そのカードを使うためにほかのお得なキャンペーンを見送る。
それでは本末転倒だ。
ちなみに、ゴールドの年会費無料は一生100万円を使い続ける必要はない
ここは誤解している人もいるかもしれないので、改めて整理しておきたい。
Oliveゴールドの通常年会費は5,500円だが、所定の年間100万円利用を一度達成すれば、翌年度以降の年会費が永年無料になる。
これと、毎年100万円利用でもらえる10,000ポイントの継続特典は別制度だ。
一度達成すれば永年無料になるのは、あくまで年会費。
継続特典の10,000ポイントは、毎年100万円の利用が必要となる。
また、三井住友カード ゴールド(NL)で既に年間100万円利用を達成している人は、所定の条件でOliveゴールドも初年度から年会費永年無料にできる制度がある。
ただし、対象期間内の入会やクレジットモードの利用開始、対象カードの保有など、細かな条件がある。
なお、Oliveゴールドと三井住友カード ゴールド(NL)を両方持っていても、利用額を合算して100万円達成とすることはできない。
それぞれのカードで別々に判定される。
だから、逆に100万円達成したら、もう一枚のゴールドで100万円達成する事で、2万ポイント手に入れる事は出来る。
このあたりも、三井住友カードの公式サイトで確認しておきたい。
Infiniteの付帯特典は確かに魅力的
ここまでポイント還元ばかりを比較したが、Infiniteの価値はそこだけではない。
むしろ、単純なポイント還元以外の付帯サービスにこそ、Infiniteらしさがある。
SHARE LOUNGEを毎月4時間利用できる
個人的に気になったのが、SHARE LOUNGEのギフトチケットだ。
全国の対象SHARE LOUNGEで使える1時間利用券が毎月4枚付与される。
毎月4時間分、年間最大48時間分という計算だ。
SHARE LOUNGEは、カフェのようにくつろぎながら読書や作業ができる有料ラウンジ。
普段わざわざ料金を払って利用するほどではなくても、無料チケットがあれば使ってみたい。
なお、これはOlive LOUNGEだけで使える特典ではなく、全国の対象SHARE LOUNGEで利用できるものだ。
ただし、事前の会員登録・申し込みが必要で、一部対象外店舗もある。
また、家族カード会員は対象外となる。
この特典を毎月しっかり利用する人なら、それなりの価値を感じられるだろう。
一方で、年間48時間分のチケットをもらっても、利用しなければ価値はゼロだ。
自宅で作業することが多い私にとって、多分無理やり使うけど、どこまで本当に活用できるかは未知数である。
プライオリティ・パスやホテル優待も充実
Infiniteでは、プライオリティ・パスのプレステージプランを利用できる。
世界各地の対象空港ラウンジを回数制限なく利用できるサービスで、海外旅行が多い人には魅力的だ。
特にコロナ禍以降、プライオリティパスの条件が変わったカードが多い。
ただし、本人が無料でも同伴者まで無条件で無料というわけではない。
私は家族旅行が中心なので、家族全員で利用する場合のコストまで含めて考える必要がある。
ほかにも、対象レストランでのコース料理1名分無料、ホテル会員プログラムの優遇、コンシェルジュサービス、美術館や映画館での特典などがある。
Visaのスポンサーシップを活かしたスポーツイベントや、会員限定の食事会なども興味深い。
これらはポイント還元だけでは測れない価値だ。
ただ、特典が豪華であることと、自分が実際に使うことは別問題。
Infiniteを無料で保有できたとしても、使わないサービスばかりなら、ゴールドでも十分という話になる。
SBI証券のクレカ積立特典は上位カードの大きな魅力
SBI証券ユーザーとしては、クレカ積立のポイント付与率も見逃せない。
Olive資産運用サービスでは、対象の資産条件を満たすことで、通常のクレカ積立ポイントに追加のポイントが付与される。
所定の条件をすべて満たせば、
プラチナプリファード:最大5%
Infinite:最大6%
のポイント還元が受けられる。
毎月10万円積み立てるなら、年間最大60,000ポイント、72,000ポイントという計算になる。
これは相当大きい。
ただし、最大還元率を受けるには、資産条件だけでなく、年間カード利用額など別の条件も必要だ。
また、クレカ積立の金額は、年会費無料に必要な年間100万円の利用条件には含まれない。
SBI証券で積立をしているから、自動的にプラチナプリファードやInfiniteが有利になるわけではない。
ゴールドにも積立ポイントの特典があり、年間カード利用額によって付与率が変わる。
これらをすべて比較したうえで判断したいところだ。
結論:私は一旦ゴールドで落ち着いた
ここまでOlive Infiniteとプラチナプリファードを本気で検討してきた。
最初は、資産条件を満たせるならInfiniteへ変更しようと考えていた。
年会費99,000円のカードが無料になるなら、それだけで魅力的に感じたからだ。
しかし、実際に調べてみると、毎年100万円以上の決済を集中させる必要があり、資産条件も継続して満たさなければならない。
プラチナプリファードなら年間100万円で継続特典がもらえるし、ポイント還元率も高い。
資産条件を満たし、毎年確実に100万円以上利用する人には魅力的だと思う。
ただ、年間100万円利用時のポイント差は、ゴールドと比較して5,000ポイントしかない。
一方、ゴールドなら、一度100万円修行を終えて永年無料になっていれば、翌年からは決済を集中させる必要がない。
100万円使った年は10,000ポイントの継続特典をもらい、使わなかった年も年会費はゼロ。
私の場合、年間を通してさまざまなカードの入会特典やキャンペーンを利用しているので、この自由度は非常に大きい。
そして、もう一つ考えたのが、三井住友銀行に500万円を置くことの機会費用だ。
普通預金の金利が高い銀行もあるなかで、Oliveの資産条件を満たすために資金を固定することが、必ずしも最適とは限らない。
年会費33,000円が無料になるというメリットだけでなく、その条件を満たすためのコストや制約も考慮する必要がある。
ということで、私は一旦Oliveゴールドで落ち着いた。
プラチナプリファードやInfiniteへの切り替えを諦めたわけではない。
今後、状況が変わって、Oliveでの決済額も安定するようなら、その時に改めて考えれようと思う。
逆に言えば、現時点で条件を無理して満たす必要はない。
年会費99,000円のInfiniteを無料で持てるという魅力より、年会費永年無料のゴールドを好きな時に好きなだけ使える安心感。
今の私には、後者の方が価値が大きかったということだ。
三菱UFJも富裕層向けサービスを発表。メガバンクの逆襲が始まった?
さて、このOliveの動きを見ていて、もう一つ面白いニュースがあった。
2026年8月26日、三菱UFJフィナンシャル・グループが富裕層向け会員組織「エムット Excellent Club」を発表したのだ。
2027年3月にサービスを開始する予定で、預かり金融資産に応じた特別な金融サービスや優遇、会員限定の体験価値を提供するという。
さらに、会員向けのプラチナカードも予定されている。
こちらは、所定の会員条件を満たすことで年会費無料で保有できる仕組みだ。
つまり三井住友だけでなく、三菱UFJも銀行預金や運用資産を軸に、クレジットカードの優遇を強化し始めたわけだ。
これは非常に興味深い。
かつて銀行は、生活費を預けるところ、住宅ローンを借りるところ、給料が振り込まれるところだった。
しかし近年は、ネット銀行が高い預金金利や無料振込を打ち出し、PayPayなどの新興決済サービスが日々の支払いを押さえてきた。
証券も、SBI証券や楽天証券のようなネット証券が存在感を高めている。
スマホアプリの使いやすさでも、かつてのメガバンクは正直かなり遅れていたと思う。
ところが、ここにきて流れが変わってきた。
三井住友はOliveを軸に、銀行・証券・カード・ポイントを一体化。
三菱UFJもエムットを通じて、預かり資産と決済、金融以外の体験まで含めた囲い込みを強化している。
背景には、金利のある世界に戻り、銀行にとって預金の重要性が増していることもあるだろう。
ネット銀行に流出していた預金を取り戻したい。
クレジットカードや証券サービスも使ってもらい、日々の決済を自社グループに集約したい。
そのために、預かり資産の多いユーザーには、高額な特典を提供する。
こう考えると、Olive Infiniteの年会費99,000円が無料になる制度も、単なるカードのキャンペーンではないことが分かる。
年間99,000円の年会費を免除してでも、5,000万円の金融資産を持つユーザーとの関係を維持する価値があると判断しているのだろう。
もちろん、ユーザーが条件に合わせて銀行を乗り換えることが必ずしも得とは限らない。金利や金融商品の手数料、使い勝手なども含めて考える必要がある。
しかし、こうした競争が進むこと自体は歓迎したい。
これまで新興フィンテック企業が攻勢をかけていた金融サービスの世界で、巨大な顧客基盤と資金力を持つメガバンクが、本気で顧客体験やポイント還元に取り組み始めた。
銀行の逆襲が始まった。
そんな印象を受ける。
昔は銀行を選ぶ理由といえば、ATMが近いとか、給与振込口座として指定されているとか、そんなものだった。
それが今や、どの銀行に資産を置けばどれだけ得をするかを考える時代になっている。
私自身、Olive Infiniteを検討した結果、結局ゴールドを維持することにしたが、今後の競争次第ではその判断が変わるかもしれない。
何より、銀行やクレジットカードを選ぶ選択肢が増え、各社が競争してくれるのはユーザーにとってありがたい。
金融サービスは、また面白くなってきた。
参考資料
コメント